前沿人工智能实验室正在迅速对大众消费级软件失去热情,从投机性的消费级产品撤退,转向高利润率的企业软件合同以求避险。这一突如其来的转变,并非因为底层基础模型缺乏惊艳表现,而是因为向普通消费者提供不限量的算力支持在残酷的单位经济学上已经变得难以为继。
在紧闭的会议室门后以及公开的财务报表之中,消费级 AI 的算术题正在瓦解。尽管风险投资曾多年补贴探索性质的聊天应用、开放式视频生成器和创意助手,但高昂的推理成本、快速的用户流失以及极其微薄的转化率,迫使 OpenAI、Anthropic 和 Google 等行业领导者重新思考该把最昂贵的算力部署在何处。
破裂的算术题:当“健身房经济学”遇上推理 Token
近二十年来,消费级软件一直繁荣于传统的云经济学:一旦应用开发完成,服务单个边际用户的带宽和数据库托管成本只有几分之一美分。消费级 AI 从根本上颠覆了这一公式。每一次提示词输入、代码修改和推理步骤,都需要专用且需求旺盛的 GPU 集群支持。
为了吸引早期采用者,前沿实验室依赖于行业分析师所谓的“健身房经济学”——即假设庞大低活跃度、每月支付 $20 至 $200 的订阅者群体,能够补贴偶尔出现的重度用户。在实践中,情况恰恰相反。随着各大实验室推出复杂的推理模型,例如 OpenAI 的 o 系列和 GPT-6 Astra,或是 Anthropic 的 Claude Opus 系列,重度用户开始循环运行 Agent 任务、执行自动化编程环境并开展多步骤研究。全行业的遥测数据显示,在每月 $200 的订阅计划中,一位活跃的重度用户所消耗的实际 API 等效算力轻松达到 $5,000 至 $27,000。这造成了不可持续的高达 25x 至 40x 的补贴比率,悄然掏空了公司的资产负债表。
| 经济维度 | 消费级 AI 模式 | 企业级 B2B 模式 |
|---|---|---|
| 核心定价机制 | 固定订阅制($20–$200/mo)或免费广告版 | 按席位基础费(每位用户 $20+/user)加按量计费的 API Token |
| 免费转付费转化率 | 较低(行业平均约 ~3%) | 较高(签署合同的企业席位,流失率低) |
| 相较于传统 SaaS 的客户流失率 | 流失速度比标准应用快约 ~30% | 多年期合同,年化流失率低 |
| 算力成本扩展性 | 随着无限制的消费者会话直接扩展 | 受企业 IT 治理和使用预算限制 |
| 毛利率表现 | 经常为负数或压缩在个位数 | 60% to 80% 的类似软件毛利率 |
| 价值论证 | 个人便利、新奇娱乐 | 可衡量的劳动生产率和人员效率 |
留存悬崖与“第二会话”困境
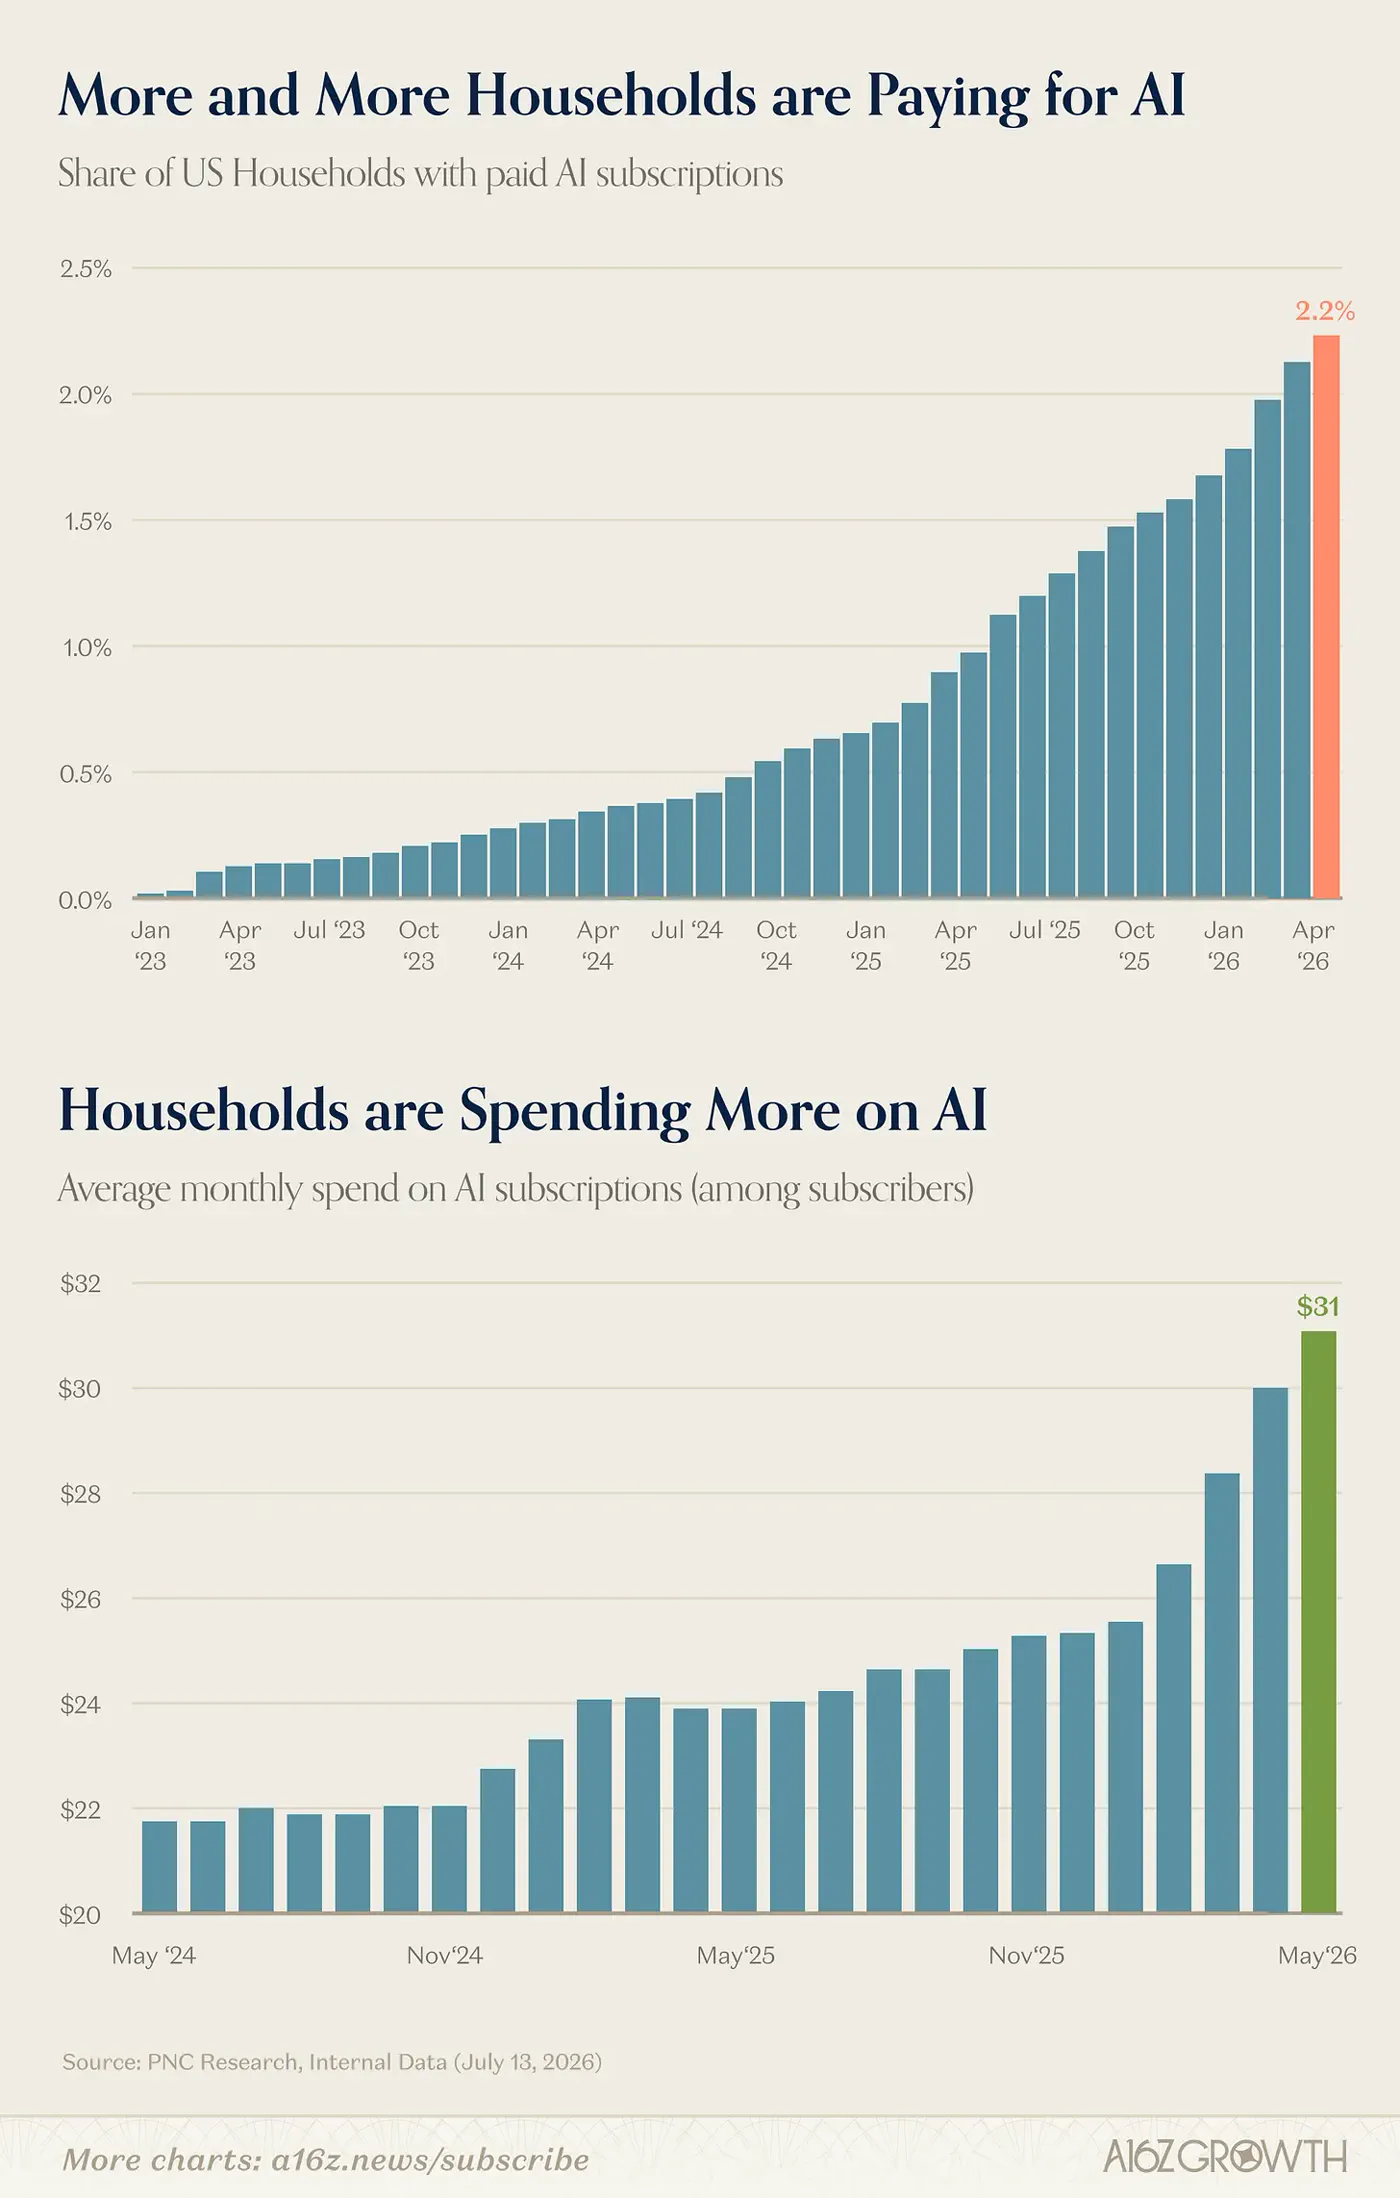 Photo: TechCrunch (source)
高昂的基础设施开销仅仅是消费级困境的一半;另一半则是受众留存。来自 GP Bullhound 等市场情报机构的最新生态系统数据凸显了创始人所谓的“第二会话”困境。尽管现代 AI 工具极易带来令人惊艳的初次体验,但将最初的好奇心转化为日常习惯依然困难重重。
每月有超过 100,000 款新 AI 驱动移动应用上线,引发了对消费者注意力的激烈争夺。尽管以 AI 为核心的应用每付费用户带来的收入比非 AI 应用高出约 41%,但它们的流失速度也快了 30%。消费者下载聊天机器人或图像生成器,为其效果惊叹,支付一到两个周期的账单,一旦新鲜感消退便迅速取消。由于只有约 3% 的消费级 AI 用户会升级到付费档位,因此每位付费客户的利润必须抵消大约 33 位免费用户的基础设施开销。一旦付费订阅者离开,整个单位经济模型就会崩溃。
牺牲品:从 Sora 到严苛的算力配额
没有什么比 OpenAI 独立视频生成器 Sora 的命运更能生动体现消费级 AI 经济模式的崩溃了。Sora 发布时万众瞩目,在不到 5 天内就突破了 1 million 次下载。然而,在病毒式传播的视频背后,却是一个吞噬资金的运营熔炉。
截至 2026 年初,有报道披露 Sora 每天在算力基础设施上的消耗约为 $1 million,而其整个生命周期的应用内购买总收入仅为 $2.1 million。面对分析师估计高达每天 $15 million 的理论峰值推理成本,OpenAI 终止了这款面向消费者的应用,并随后于 2026 年 9 月 24 日弃用了面向开发者的 Sora API,且未公布任何继任产品。
在整个行业中,幸存的消费级产品正在收紧访问权限:
- 动态算力限制与严格的小时上限: OpenAI 和 Anthropic 都大举收回了不限量的提示词访问权限,引入了按小时计算的请求限制,并在云端高峰时段实施动态限流。
- 接口滥用限制: 各大实验室严厉打击利用消费级订阅的第三方自动化工具,切断了将固定费率网页账户当作打折后端 API 使用的工作流。
- 引入广告机制: OpenAI 开始推出广告支持层和低价精简套餐,以便从庞大且不愿支付月费的免费长尾用户群体中实现变现。
为什么实验室正全速冲向企业级市场
 Photo: cleverhack.com (source)
面对消费级产品利润率的重压,前沿实验室正果断转向企业级软件。在 2026 年 9 月下旬的开发者大会上,OpenAI 推出了 “Dots”——基于其 GPT-6 Astra 模型运行的持续自主 Agent,并配备了旨在直接与 Microsoft Teams 和 Slack 等企业工具集成的协作式企业工作空间。
类似地,Anthropic 向其 Claude Partner Network 投入了 $100 million,直接与德勤(Deloitte)、普华永道(PwC)、毕马威(KPMG)和埃森哲(Accenture)等主要系统集成商展开合作。Meta 尽管凭借其 Muse Agent 获得了巨大的消费端成功——该应用斩获了 2.8 million 次下载并登顶 App Store 榜首——但也迅速宣布了并行的企业级 Agent 推进计划,直接向企业买家销售托管服务和专用基础设施。
企业软件解决了各大实验室首要的资产负债表危机。企业不会指望花 $20 的固定费用就能获得无限制的算力;他们签署多年期协议,按 Token 计量支付消耗费用,并对照人力成本生产率来衡量支出。单笔财富 500 强(Fortune 500)企业的合同就能确保可预测、经审计的数百万美元收入,而无需承担个别重度个人用户拖垮服务的风险。
这对普通用户和开发者意味着什么
对普通消费者而言,免费或廉价的无限制前沿智能时代已经落幕。用户需要为更加事务化、注重商业变现的数字生态做好准备:
- 顶级模型的配额收紧: 旗舰级前沿模型将日益成为企业级方案或按量付费专属。免费版和标准的 $20 套餐将改由更小型的蒸馏模型驱动。
- 更多广告与赞助推荐: 预计搜索引擎和免费对话界面将越来越多地引入赞助回答,以补贴后端算力开销。
- “套壳”初创公司的生存危机: 仅将前沿 API 调用包装在精美消费者界面中的小型软件初创公司正面临双重困境:前沿实验室正在构建自己的原生工具,而不断攀升的 Token 账单使得低廉的消费端定价难以为继。
开发面向消费端产品的开发者正日益被迫向下游迁移,将庞大的前沿模型替换为 Meta 的 Llama 或 Google 的 Gemma 等专用开放权重模型,后者的运行成本仅为其一小部分。
未来的发展与未解之谜
 Photo: shattered.io (source)
随着行业进入 2026 年底,前沿技术能力与消费端可及性之间的鸿沟只会进一步扩大。Menlo Ventures 的数据表明,尽管全球消费级 AI 支出达到了 $40 billion,但实际用户增长却趋于平缓——在美国消费者中的普及率仅从 61% 增至 64%。市场并未向外扩张,仅仅是一小批高付费的重度用户在支付更多费用。
目前仍有几个重大问题尚未得到解答:广告网络能否产生足够高的每次点击费用,以支付回答对话查询所需的 GPU 周期?下一代手机和笔记本电脑中的端侧 NPU 等本地硬件能否承担足够的推理负荷,从而在无需云端服务器的情况下使消费级 AI 在经济上可行?在这些算式找到平衡之前,前沿实验室将继续把他们最强大、最昂贵的技术保留在安全且利润丰厚的企业 IT 付费墙之内。
常见问题
为什么前沿 AI 公司正从消费级产品中撤离? 前沿模型的每一次交互都需要昂贵的高端 GPU 算力,当重度用户消耗的算力远超其每月支付的费用时,标准的固定费率消费级订阅模式便无利可图。
OpenAI 为什么要关闭 Sora? 尽管获得了数百万次下载,但据报道 Sora 每天的运营成本约为 $1 million,而其整个生命周期内的移动端收入仅约 $2.1 million,导致了不可持续的亏损。
一个 AI 重度用户究竟会给公司带来多大成本? 内部遥测数据和行业评估表明,在 $200 月费套餐下运行连续推理任务或自动化代码的高活跃重度用户,其产生的实际 API 算力成本可轻易达到 $5,000 至 $27,000。
AI 应用流失用户的速度是否快于传统软件? 是的;行业数据显示,消费级 AI 应用的流失速度比传统应用快约 30%,因为一旦生成式内容带来的最初新鲜感消退,许多用户就会停止使用该产品。
免费 AI 助手会彻底消失吗? 不会,但无限制免费访问旗舰推理模型的时代正在终结。免费档位将越来越多地改用成本更低的轻量化模型,受到严格的小时速率限制,并由数字广告提供支持。