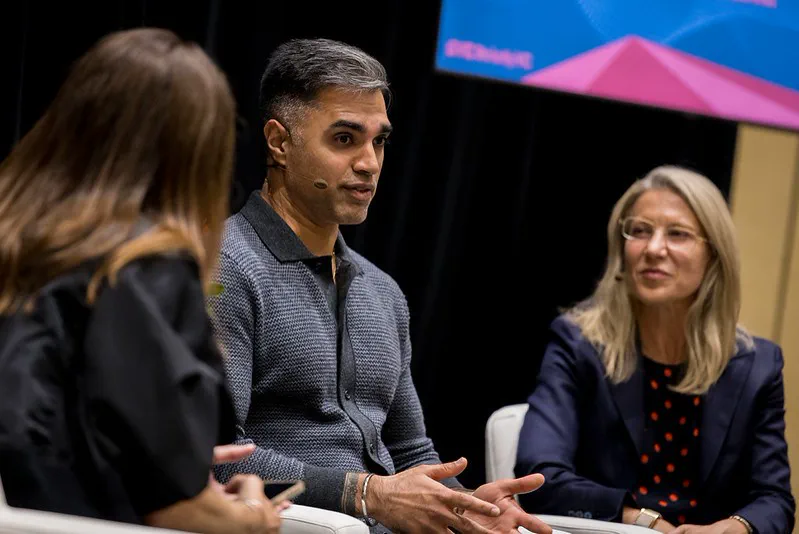
为风险投资家提供资金的机构有限合伙人(LP)——包括养老基金、大学捐赠基金和主权资产管理机构——正坦率直言重塑初创企业融资格局的巨大结构性压力。在与 TechCrunch 的深入讨论中,来自 LGT Capital Partners 的资深母基金主管 Beezer Clarkson 以及 TrueBridge Capital Partners 的 Amit Bhatti 详细阐述了激进的AI项目扎堆投资、停滞的现金回款以及飞速的资金部署节奏如何改变他们与风投机构的关系。他们的总体结论十分明确:尽管出资人对底层技术的突破依然感到由衷兴奋,但对流动性和基金治理的深层焦虑正迫使整个行业迎来历史性重置。
审视LP的抉择:风险投资背后的出资人在想什么
当硅谷知名风投机构的普通合伙人(GP)整天忙于宣传十位数的账面估值增长时,他们的机构出资人——即有限合伙人(LP)——却在依照一套完全不同的衡量标准行事。LP无法用纸面估值来支付养老金或资助大学捐赠基金;他们需要的是实实在在的真金白银分配。
在包括 TechCrunch Disrupt 旗下的 StrictlyVC 在内的行业聚会现场与论坛上,机构管理者解释称,风投这一资产类别正在经历深刻的心理撕裂。一方面,生成式人工智能和前沿计算的兴起,代表了自商业互联网诞生以来最引人瞩目的技术范式转移之一。另一方面,当数百亿美元资金疯狂追逐少数备受瞩目的初创公司时,风投运作的底层机制——投资节奏、基金规模、入场估值倍数以及流动性路径——正承受着巨大的压力。
核心痛点:扎堆投资、回报赤字与部署节奏
 图片: ecosistemastartup.com (source)
当前的风投环境主要由机构配置者与基金管理者之间三个相互交织的摩擦点所定义:
- 估值扎堆投资: 底层AI实验室的巨额融资轮次正在吸纳前所未有比例的风投资本总量。当传统风投公司、主权财富基金和企业资产负债表资金以天文数字般的估值同时涌入同一批共识交易时,LP在多个基金承诺中会不经意间在同一家公司上承担高度重叠的风险敞口。
- 回报赤字(DPI对比TVPI): 首次公开募股(IPO)市场的持续低迷以及受到严格审查的企业并购环境,意味着“投入资本总价值”(账面估值,即 TVPI)与“投入资本分红率”(已实现的现金回报,即 DPI)之间的差距显著拉大。在管理者返还以往基金周期的资本之前,LP越来越倾向于拒绝向新基金出资。
- 投资节奏压力: 在历史上,风险投资基金通常在 3 至 4 年 内完成资本部署,这使管理者能够平滑市场周期的波动。在争相押注AI领军企业的狂潮中,许多机构加快了投资节奏,在 18 至 24 个月 内就烧光了资金池,从而引发过早的募资周期,考验着机构出资人的预算。
数据透视:当前风投周期与历史时期的对比
为了理解LP为何采取更加严苛的态度,对比当前环境与以往风险投资周期的差异会很有帮助:
| 周期指标 | 互联网泡沫时代(1999–2000) | 零利率繁荣期(2020–2021) | AI扩张期(当前时代) |
|---|---|---|---|
| 主要技术催化剂 | 早期消费级互联网、电信 | 云软件、移动互联网、远程办公 | 生成式基础模型、具身智能AI |
| 基金部署节奏 | 12 至 18 个月 | 12 至 24 个月 | 18 至 30 个月(呈现高度分化) |
| 主要流动性机制 | 快速公开上市(投机性IPO) | 大规模IPO、SPAC、巨额并购 | 二级市场交易、接续基金 |
| 主流投资规模 | 数千万美元 | 数亿美元 | 数十亿美元(针对前沿实验室) |
| LP核心关注点 | 获得知名GP的投资份额 | 争取最大化基金分配额度 | 现金分配速度(DPI)与部署节奏 |
| 资金来源多样性 | 高净值个人、早期机构 | 跨界对冲基金、共同基金 | 科技巨头资产负债表、主权财富基金、家族办公室 |
演变历程:从零利率巅峰到基础模型狂热
 图片: ecosistemastartup.com (source)
导致当今流动性紧缩的根源可以追溯至 2020 年和 2021 年的零利率政策(ZIRP)时期。在那段时期,随着科技股飙升至历史新高,机构配置者为了追求收益而大幅增加了对风险投资的配置。风投机构募集了创纪录的超级基金,导致后期项目估值严重虚高,而在各大央行收紧货币政策后,这些估值随之暴跌。
正当风投机构开始下调软件投资组合估值并大谈财务纪律时,大型语言模型的快速崛起彻底打乱了全盘节奏。风险投资者非但没有度过一段平稳的资本保全期,反而感受到了巨大的竞争压力,迫使他们重新加快资金部署。然而,与以往资本分散流向数千家精简的应用层初创企业的软件热潮不同,前沿AI在数据中心算力和专用硬件方面需要巨大的前期资本支出,从而催生了快速吞噬基金储备的庞大融资轮次。
管理者困境:超级基金与新兴AI原生专精机构
LP配置者得出的一个关键结论是,机构资本不再均匀地流向风投生态系统的各个角落,而是出现了严重的分化:
- 老牌巨型基金面临审视: 知名全阶段机构凭借以往的历史业绩继续获得资金承诺,但LP正在费率结构和资本效率方面向它们积极施压。当一只基金管理着 $5 billion 至 $10 billion 时,要实现标准的 3x 净回报,就必须返还数百亿美元——只有极少数科技退出项目能够带来如此规模的回报。
- 新兴管理者的悖论: 与此同时,机构配置者正积极寻找在机器学习和数据基础设施方面拥有深厚技术素养、充满饥饿感的专业管理者。然而,随着整体募资规模收缩,初次募资和新兴管理者面临漫长的募资周期,除非他们能在拥挤的硅谷共识轮次之外证明自己拥有专有项目的获取渠道。
LP视角:Clarkson与Bhatti谈如何在喧嚣中寻找信号
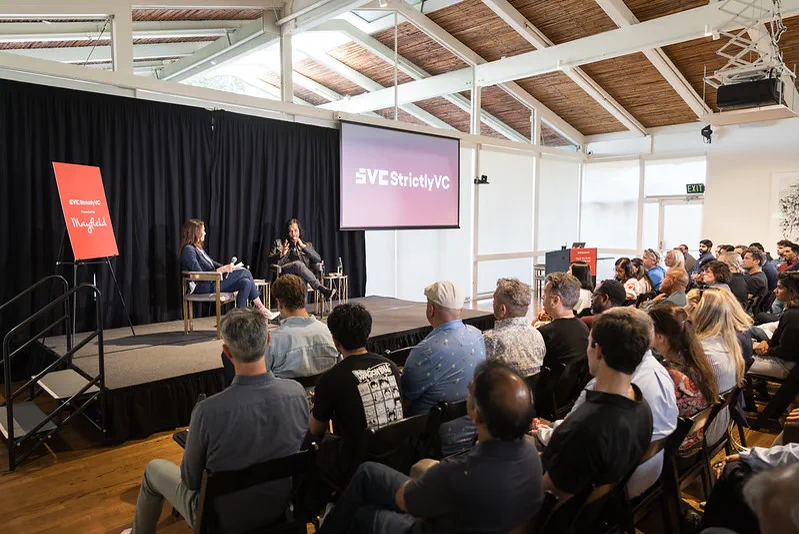 图片: justpaste.in (source)
加盟总部位于苏黎世的 LGT Capital Partners 并主管早期风投基金投资的 Beezer Clarkson,以及总部位于查珀尔希尔的 TrueBridge Capital Partners 合伙人 Amit Bhatti 均强调,经验丰富的配置者并未仓皇撤退。在经历过包括互联网泡沫破裂、2008 年全球金融危机和 2022 年科技行业估值重置在内的多个市场周期后,两位投资人都认为,市场的动荡往往正是孕育跨时代风投回报的沃土。
如今最具决定性的差异在于对纪律的要求。配置者正敦促风险投资人在协商投资条款时抵制错失恐惧(FOMO),并避免假定以往软件浪潮的营收倍数可以直接照搬至资本密集型的AI企业。底层技术虽然被视为具有变革意义,但基金管理者仍必须展示出健全的单体经济效益和清晰的公司治理,而不能仅仅依赖叙事驱动的动能。
这对初创企业创始人和风险投资家意味着什么
对于初创企业创始人而言,LP态度的转变带来了直接且现实的后果,决定着融资轮次在实操层面该如何构建:
- 估值面临后续现实考验: 尽管早期AI融资依然强劲,但如果创始人在缺乏对等营收的情况下以天文数字般的预期倍数融资,那么在后续轮次中,当成长型投资者要求证明单体经济效益时,他们将遭遇严重阻碍。
- 二级市场流动性成为常态: 鉴于公开市场退出进展缓慢,二手份额转让和要约收购正成为早期员工和早期基金实现回报的主要工具,无需被迫仓促进行首次公开募股。
- 资金消耗倍数重获重视: 风投机构收到来自LP的严厉指示,要求推行资本效率;那些能展示出高资本生产率——即用精简团队创造强劲年度经常性收入——的创始人,将获得远好于在未经验证的算力集群上挥霍数百万美元项目的交易条款。
未来展望:通往真正流动性之路
随着风投行业走向下一个基金周期,LP与GP之间的关系将取决于退出执行力。风投公司不可能无限期依靠纸面收益生存。如果IPO通道依然受限,且监管阻力继续抑制大规模科技并购,行业将见证由GP主导的二级接续基金加速涌现,即机构将投资组合份额出售给二级买家,以此向原有的出资人返还现金。
归根结底,风险投资家背后的出资人正在释放出回归结构性基本面的信号。围绕人工智能的热情是真实存在的,但机构配置者的立场十分明确:风险投资归根结底是一门带来现金回报的生意,而在未来十年中生存下来的,将是那些能够在技术雄心与严格财务纪律之间取得平衡的机构。
FAQ
在风险投资中,GP和LP有什么区别? 普通合伙人(GP)是管理基金、发掘初创公司并做出投资决策的风险投资家。有限合伙人(LP)则是提供资本供GP进行投资的机构或个人投资者,例如大学捐赠基金、基金会或养老基金。
什么是“DPI”?为什么LP如此关注它? DPI代表“投入资本分红率”(Distributions to Paid-in Capital),反映了投资者实际收回的现金相对于其投资本金的比例。LP优先考虑DPI,是因为纸面估值增长(TVPI)在通过IPO、并购或二级市场出售成功退出之前无法用于实际支出。
为什么LP会对AI巨额融资轮次感到担忧? LP担心,当多家风投公司以高昂估值争相涌入同一批规模达数十亿美元的AI交易时,会导致严重的集中度风险,并在整个机构投资组合中推高估值泡沫。
基金部署节奏如何影响风投业绩表现? 过快部署基金(例如在不到 18 个月 内)会将投资集中在市场周期的单一节点,增加在市场顶部过度支付的风险。保持 3 年 左右的审慎部署节奏,能够使管理者在不同经济环境中分散入场估值风险。
机构投资者是否正在全盘撤出风险投资? 并没有。机构LP在很大程度上仍保持着对风险投资的配置,因为他们将人工智能视为划时代的技术变革。不过,他们在挑选支持的管理者时变得挑剔得多,更青睐那些投资节奏严谨且具备经受验证的现金回报策略的团队。