Apple បានដាក់ឱ្យដំណើរការ Apple Pay ជាផ្លូវការនៅក្នុងប្រទេសឥណ្ឌា ដោយនាំយកប្រព័ន្ធទូទាត់មិនប៉ះផ្ទាល់ និងកាបូបឌីជីថលរបស់ខ្លួនទៅកាន់ប្រទេសដែលមានប្រជាជនច្រើនជាងគេបំផុតលើពិភពលោក បន្ទាប់ពីរង់ចាំនៅក្រៅឆាកអស់រយៈពេលជាងមួយទសវត្សរ៍។ ការដាក់ឱ្យដំណើរការនេះបង្ហាញពីការពង្រីកខ្លួនយ៉ាងសំខាន់សម្រាប់ផ្នែក Apple Services នៅអាស៊ីខាងត្បូង ដែលអនុញ្ញាតឱ្យអ្នកប្រើប្រាស់ iPhone, Apple Watch និង iPad ដែលត្រូវគ្នារួចជាស្រេច អាចផ្ទៀងផ្ទាត់ការទូទាត់បែបប៉ះ (tap-to-pay) និងប្រតិបត្តិការអនឡាញដោយប្រើ Face ID និង Touch ID ជំនួសឱ្យការវាយបញ្ចូលព័ត៌មានលម្អិតនៃប័ណ្ណ ឬលេខកូដសម្ងាត់ SMS ម្តងមួយៗដោយផ្ទាល់ដៃ។
ទោះជាយ៉ាងណា ការដាក់ឱ្យដំណើរការនេះកើតឡើងជាមួយនឹងកម្រិតកំណត់គួរឱ្យកត់សម្គាល់មួយចំនួន។ Apple កំពុងចាប់ផ្តើមផ្តាច់មុខជាមួយដៃគូធនាគារតែមួយគត់គឺ Axis Bank ហើយដំបូងឡើយកំណត់ប្រតិបត្តិការត្រឹមតែប័ណ្ណឥណទាននៅលើបណ្តាញ Visa និង Mastercard ប៉ុណ្ណោះ។ លើសពីនេះ Apple Pay មិនទាន់ភ្ជាប់ជាមួយប្រព័ន្ធ Unified Payments Interface (UPI) ដ៏លេចធ្លោរបស់ឥណ្ឌា ឬបណ្តាញទូទាត់ក្នុងស្រុក RuPay នៅឡើយទេ ខណៈស្ថាប័នចេញប័ណ្ណធំៗមួយចំនួនរបស់ប្រទេសនេះនៅតែបន្តស្ថិតនៅក្រៅឆាក។
ការដាក់ឱ្យដំណើរការ៖ Apple Pay មកដល់តាមរយៈ Axis Bank
សេវាកម្មនេះបានដាក់ឱ្យដំណើរការទូទាំងប្រទេសឥណ្ឌានៅថ្ងៃពុធ ទី 30 ខែកញ្ញា ឆ្នាំ 2026 ដែលធ្វើឱ្យឥណ្ឌាក្លាយជាទីផ្សារស្មាតហ្វូនធំចុងក្រោយមួយដែលទទួលបានមុខងារទូទាត់ Apple Wallet ដើម។ Axis Bank ដែលជាស្ថាប័នផ្តល់ប្រាក់កម្ចីឯកជនធំជាងគេទី 3 និងជាអ្នកចេញប័ណ្ណឥណទានធំជាងគេទី 4 របស់ឥណ្ឌា បំពេញតួនាទីជាដៃគូបើកដំណើរការផ្តាច់មុខរបស់ Apple។
នៅពេលចាប់ផ្តើម អតិថិជនដែលកាន់កាប់ប័ណ្ណឥណទានចេញដោយ Axis Bank ដំណើរការលើប្រព័ន្ធ Visa ឬ Mastercard អាចបញ្ចូលប័ណ្ណរបស់ពួកគេដោយផ្ទាល់ទៅក្នុងកម្មវិធី Apple Wallet នៅលើ iPhone និង Apple Watch ដែលគាំទ្រ។ នៅពេលដំឡើងរួចរាល់ អ្នកប្រើប្រាស់អាចបំពេញការទូទាត់លក់រាយនៅតាមបញ្ជរលក់ (PoS) ដោយមិនបាច់ប៉ះនៅគ្រប់អាជីវករដែលមានម៉ាស៊ីនគាំទ្រ NFC។ ខុសពីការទូទាត់តាមប័ណ្ណក្នុងស្រុកស្តង់ដារនៅឥណ្ឌា ដែលជាទូទៅតម្រូវឱ្យវាយលេខកូដសម្ងាត់ PIN ឬលេខកូដប្រើម្តង OTP តាមសារ SMS សម្រាប់ការផ្ទៀងផ្ទាត់ Apple Pay ពឹងផ្អែកលើការផ្ទៀងផ្ទាត់ជីវមាត្រកម្រិតឧបករណ៍តាមរយៈ Face ID, Touch ID ឬលេខកូដសម្ងាត់ដើម្បីបញ្ជាក់ប្រតិបត្តិការ។
ដើម្បីជំរុញការទទួលយកពីសំណាក់អាជីវករ Apple បានចាប់ដៃគូជាមួយក្រុមហ៊ុនប្រមូលផ្តុំការទូទាត់ និងអ្នកផ្តល់ម៉ាស៊ីនទូទាត់ធំៗនៅឥណ្ឌា រួមមាន Pine Labs, Razorpay, PayU, Paytm, Cashfree, JusPay, Mswipe និង Worldline។ នៅពេលចាប់ផ្តើម ការទូទាត់ប្រាក់ Apple Pay ក្នុងកម្មវិធី និងក្នុងហាងត្រូវបានគាំទ្រនៅតាមម៉ាកលក់រាយ និងឌីជីថលទូទាំងប្រទេសជាច្រើន ដូចជា Zomato, Blinkit, Tata 1mg, Croma, Chaayos, Ixigo, Comet, Le15 Patisserie, Interflora, បណ្តាហាងលក់រាយ Reliance និងហាងផ្ទាល់របស់ Apple នៅ Mumbai និង Delhi។
ទស្សនា៖ Apple Pay ឈានជើងចូលទីផ្សារទូទាត់ឥណ្ឌាដែលគ្រប់គ្រងដោយ UPI | ដំណើរការរបស់វា | ការពន្យល់ពី FP

វីដេអូ៖ Firstpost លើ YouTube
ភាពត្រូវគ្នានៃឧបករណ៍ មុខងារ និងការរឹតបន្តឹងពេលដាក់ដំណើរការ
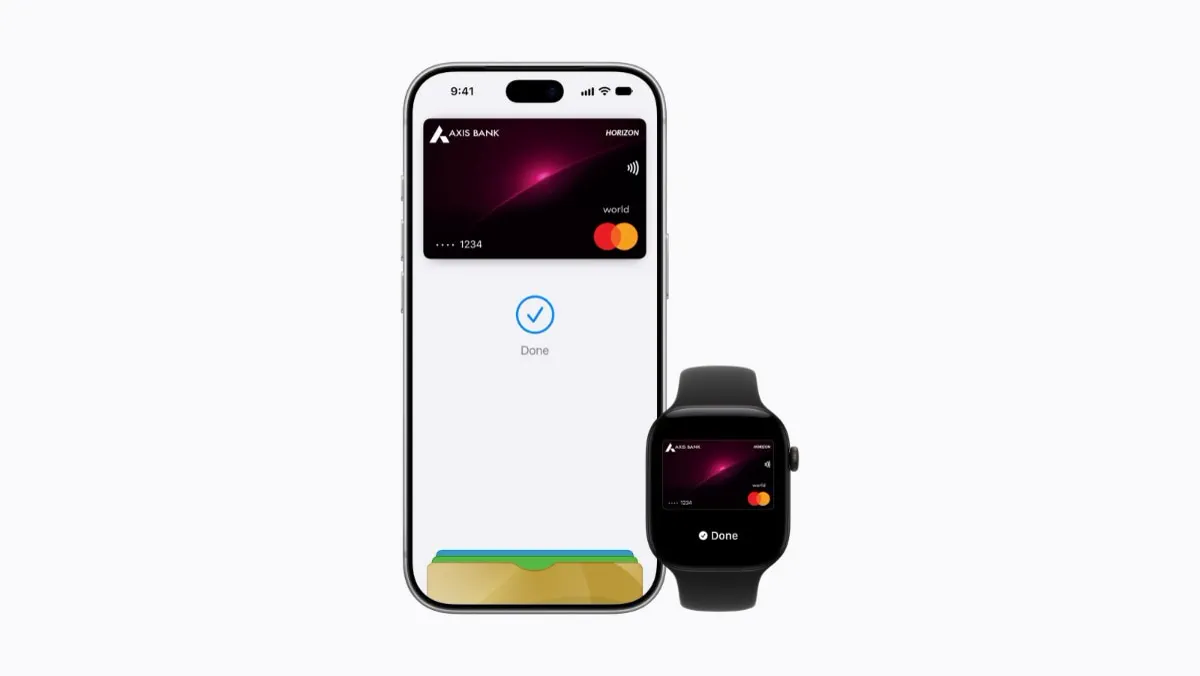 រូបថត៖ indiatoday.in (ប្រភព)
Apple Pay នៅឥណ្ឌាដំណើរការដូចគ្នាបេះបិទទៅនឹងការអនុវត្តរបស់ខ្លួននៅទីផ្សារអន្តរជាតិផ្សេងទៀត ដោយបំប្លែងទិន្នន័យប័ណ្ណពិតជា token នៅក្នុងបន្ទះឈីបសុវត្ថិភាព Secure Element លើឧបករណ៍។ ជាជាងការរក្សាទុកលេខគណនីប័ណ្ណដើម (PAN) លើម៉ាស៊ីនមេ Apple ឬចែករំលែកវាជាមួយអាជីវករ រាល់ប្រតិបត្តិការនីមួយៗប្រើប្រាស់លេខ Device Account Number ដែលបានកូដនីយកម្មសម្រាប់ឧបករណ៍ជាក់លាក់ រួមជាមួយនឹងលេខកូដសុវត្ថិភាពផ្លាស់ប្តូរតាមកាលៈទេសៈ។
- ការផ្ទៀងផ្ទាត់ជីវមាត្រ៖ ជំនួសការផ្ទៀងផ្ទាត់ពីរកត្តាតាម SMS និងលេខកូដ PIN ទូទាត់ ដោយប្រើ Face ID ឬ Touch ID។
- ការប៉ះទូទាត់ NFC៖ ដំណើរការលើម៉ាស៊ីន PoS មិនប៉ះផ្ទាល់ស្តង់ដារនៅតាមហាងទំនិញជាក់ស្តែង។
- ការទូទាត់តាមវេបសាយ និងកម្មវិធី៖ រួមបញ្ចូលទៅក្នុង Safari និងកម្មវិធីទូរស័ព្ទ ដើម្បីរំលងការវាយបញ្ចូលអាសយដ្ឋានដឹកជញ្ជូន និងគិតលុយដដែលៗ។
- ការរក្សាអត្ថប្រយោជន៍រង្វាន់៖ អ្នកកាន់ប័ណ្ណ Axis Bank នៅតែទទួលបានពិន្ទុរង្វាន់ ការបង្វិលប្រាក់ត្រឡប់មកវិញ និងការការពារការទិញទំនិញដែលមានស្រាប់លើគណនីរបស់ពួកគេ។
- ប្រព័ន្ធឧបករណ៍ Hardware៖ ដំណើរការភ្លាមៗលើ iPhone, Apple Watch និង iPad ខណៈការទូទាត់លើវេបសាយ Mac គ្រោងនឹងដាក់ឱ្យប្រើក្នុងការអាប់ដេតខាងមុខ។
| ប្រភេទ | គាំទ្រនៅពេលដាក់ដំណើរការ | មិនគាំទ្រនៅពេលដាក់ដំណើរការ |
|---|---|---|
| ធនាគារចេញប័ណ្ណ | Axis Bank | HDFC Bank, ICICI Bank, SBI Card, Kotak Mahindra |
| ប្រភេទប័ណ្ណ | ប័ណ្ណឥណទាន Axis Bank | ប័ណ្ណឥណពន្ធ, ប័ណ្ណបង់ប្រាក់ជាមុន, ប័ណ្ណសាជីវកម្ម |
| បណ្តាញប័ណ្ណ | Visa, Mastercard | RuPay, American Express, Diners Club |
| ប្រព័ន្ធទូទាត់ | NFC មិនប៉ះផ្ទាល់, ក្នុងកម្មវិធី, Safari Web | Unified Payments Interface (UPI), ស្កេន QR-code |
| ឧបករណ៍ដែលមានសិទ្ធិ | iPhone XR ឬថ្មីជាងនេះ (iOS 18+), Apple Watch Series 6 ឬថ្មីជាងនេះ (watchOS 11+), iPad ដែលមាន Touch ID/Face ID | កុំព្យូទ័រ Mac (ការគាំទ្រនឹងមកដល់ពេលក្រោយ) |
ប្រវត្តិ៖ ដំណើរផ្លូវមួយទសវត្សរ៍ឆ្ពោះទៅកាន់ឥណ្ឌា
Apple Pay បានបង្ហាញខ្លួនដំបូងនៅសហរដ្ឋអាមេរិកក្នុងខែកញ្ញា ឆ្នាំ 2014។ ក្នុងរយៈពេល 12 ឆ្នាំបន្ទាប់ Apple បានពង្រីកសេវាកម្មនេះទៅកាន់ជាង 90 ប្រទេស និងតំបន់ ដោយភ្ជាប់ដៃគូធនាគារ និងបណ្តាញជាង 11,000 ស្ថាប័ន ទូទាំងពិភពលោក។ ទោះយ៉ាងណា ប្រទេសឥណ្ឌានៅតែជាទីតាំងដែលអវត្តមានយ៉ាងច្បាស់នៅលើផែនទីគ្របដណ្តប់ជាសកលរបស់ Apple។
ការពន្យារពេលដ៏យូរនេះកើតចេញពីការរួមផ្សំគ្នានៃបទប្បញ្ញត្តិហិរញ្ញវត្ថុក្នុងស្រុកដ៏តឹងរ៉ឹង លក្ខខណ្ឌតម្រូវហេដ្ឋារចនាសម្ព័ន្ធ និងសេដ្ឋកិច្ចវិស័យ fintech ដ៏ពិសេសរបស់ឥណ្ឌា។ ធនាគារកណ្តាលឥណ្ឌា (RBI) បានដាក់ចេញនូវបទបញ្ជាស្តុកទុកទិន្នន័យក្នុងស្រុកយ៉ាងតឹងរ៉ឹង ដោយតម្រូវឱ្យទិន្នន័យទូទាត់ទាំងអស់ត្រូវរក្សាទុកផ្តាច់មុខលើម៉ាស៊ីនមេក្នុងប្រទេសឥណ្ឌា។ លើសពីនេះ ច្បាប់ទូទាត់របស់ឥណ្ឌាតាមប្រវត្តិសាស្ត្រតម្រូវឱ្យមានការផ្ទៀងផ្ទាត់ពីរកត្តាជាក់លាក់ (AFA) សម្រាប់ប្រតិបត្តិការប័ណ្ណក្នុងស្រុក ដែលធ្វើឱ្យគំរូទូទាត់ផ្ទៀងផ្ទាត់ជីវមាត្រសុទ្ធសាធរបស់ Apple ជួបភាពស្មុគស្មាញ។
ប៉ុន្មានឆ្នាំចុងក្រោយនេះ RBI បានណែនាំក្របខ័ណ្ឌ tokenization ស្តង់ដារ ដែលអនុញ្ញាតឱ្យស្ថាប័នហិរញ្ញវត្ថុធ្វើ tokenization លើទិន្នន័យប័ណ្ណតាមរយៈឧបករណ៍ចល័តដោយមិនបំពានច្បាប់ស្តុកទុកទិន្នន័យក្នុងស្រុក។ បន្ថែមលើនេះ វត្តមានពាណិជ្ជកម្មរបស់ Apple នៅឥណ្ឌាបានកើនឡើងយ៉ាងខ្លាំង។ ចំណែកទីផ្សារស្មាតហ្វូនរបស់ Apple នៅឥណ្ឌាបានកើនឡើងពី 4% ក្នុងឆ្នាំ 2022 ដល់ប្រហែល 8% ក្នុងឆ្នាំ 2026 ដែលជំរុញដោយការពង្រីកការផលិតក្នុងស្រុក ការបើកហាងលក់រាយធំៗ និងការកើនឡើងនៃចំនួនអ្នកប្រើប្រាស់ iPhone ក្នុងចំណោមប្រជាជនតាមទីក្រុង។ កំណើនឧបករណ៍ប្រើប្រាស់នេះបានបង្កើតនូវចំនួនដ៏សំខាន់ដែលគ្រប់គ្រាន់សម្រាប់ស្ថាប័នហិរញ្ញវត្ថុឥណ្ឌាក្នុងការចំណាយលើការតភ្ជាប់បច្ចេកវិទ្យា។
ឧបសគ្គ UPI៖ Apple Pay ប្រឈមនឹងក្រុមហ៊ុនទូទាត់យក្សរបស់ឥណ្ឌា
 រូបថត៖ indiatimes.com (ប្រភព)
Apple Pay ឈានជើងចូលទីផ្សារដែលមានទិដ្ឋភាពខុសគ្នាស្រឡះពីទីផ្សារលោកខាងលិច។ នៅឥណ្ឌា ប្រតិបត្តិការប័ណ្ណប្លាស្ទិកគ្របដណ្តប់ត្រឹមតែចំណែកតូចមួយនៃពាណិជ្ជកម្មឌីជីថលប៉ុណ្ណោះ។ ប្រព័ន្ធអេកូឡូស៊ីនេះស្ទើរតែទាំងស្រុងត្រូវបានជំរុញដោយប្រព័ន្ធ Unified Payments Interface (UPI) គាំទ្រដោយរដ្ឋាភិបាល ដែលគ្រប់គ្រងដោយសាជីវកម្មទូទាត់ជាតិនៃប្រទេសឥណ្ឌា (NPCI)។
UPI គ្របដណ្តប់ប្រហែល 84% នៃបរិមាណទូទាត់ឌីជីថលសរុបរបស់ឥណ្ឌា ដោយដំណើរការប្រតិបត្តិការជាង 24.5 ពាន់លានប្រតិបត្តិការ ដែលមានតម្លៃជិត 30 lakh crore រូពី ($360 ពាន់លានដុល្លារ) ក្នុងមួយខែ តាមរយៈធនាគារដែលបានតភ្ជាប់ជាង 750។ អ្នកប្រើប្រាស់ និងអាជីវករពឹងផ្អែកលើ UPI សម្រាប់អ្វីៗគ្រប់យ៉ាង ចាប់ពីការទិញទំនិញតាមចិញ្ចើមផ្លូវរហូតដល់ការទិញទំនិញដែលមានតម្លៃខ្ពស់ ដែលដំណើរការជាចម្បងដោយកម្មវិធីភាគីទីបីដូចជា PhonePe, Google Pay និង Paytm។
Google Pay និង Samsung Wallet បានសម្របខ្លួនទៅនឹងទីផ្សារឥណ្ឌាតាំងពីច្រើនឆ្នាំមុន ដោយអនុវត្តការភ្ជាប់គណនីធនាគារ UPI ផ្ទាល់ និងការស្កេន QR-code ទន្ទឹមនឹងការរក្សាទុកប័ណ្ណជា token។ ផ្ទុយទៅវិញ Apple Pay ដាក់ដំណើរការត្រឹមតែជាឧបករណ៍ tokenization សម្រាប់ប័ណ្ណបិទជិតប៉ុណ្ណោះ។ វាមិនអាចស្កេនកូដ Bharat QR ដែលមាននៅគ្រប់ទីកន្លែង មិនអាចផ្ទេរប្រាក់រវាងគណនីចរន្ត និងមិនអាចដំណើរការការផ្ទេរប្រាក់រវាងបុគ្គលនិងបុគ្គលបានឡើយ។ ខណៈពេលដែល NPCI បានដាក់ឱ្យប្រើប្រាស់មុខងារ "UPI Tap & Pay" សម្រាប់ម៉ាស៊ីន NFC មិនប៉ះផ្ទាល់ ការសម្រេចចិត្តរបស់ Apple ក្នុងការមិនដាក់បញ្ចូល UPI នៅពេលចាប់ផ្តើម បានកំណត់សេវាកម្មនេះឱ្យនៅត្រឹមអ្នកកាន់ប័ណ្ណដែលមានប្រាក់ចំណូលខ្ពស់ដែលទូទាត់នៅបញ្ជរ PoS ផ្លូវការប៉ុណ្ណោះ។
ប្រតិកម្មក្នុងឧស្សាហកម្ម៖ ហេតុអ្វីធនាគារធំៗផ្សេងទៀតមិនទាន់ចូលរួម
ខណៈ Axis Bank បានធ្វើសកម្មភាពយ៉ាងរហ័សដើម្បីក្លាយជាដៃគូបើកដំណើរការ ស្ថាប័នចេញប័ណ្ណឥណទានកំពូលៗរបស់ឥណ្ឌា រួមមាន HDFC Bank, SBI Card និង ICICI Bank មិនទាន់បានបើកដំណើរការ Apple Pay នៅឡើយទេ។ Axis Bank កាន់កាប់ប័ណ្ណឥណទានសកម្មប្រហែល 16.3 លានសន្លឹក គិតត្រឹមខែសីហា ឆ្នាំ 2026 ដែលស្មើនឹងប្រហែល 13% នៃចំនួន 124 លានសន្លឹក ដែលកំពុងចរាចរក្នុងប្រទេស។ ស្ថាប័នចេញប័ណ្ណគូប្រជែងធំៗទាំងបីកាន់កាប់ចំនួនប័ណ្ណច្រើនជាងនេះឆ្ងាយណាស់។
ប្រភពនានាបង្ហាញថា ការពិភាក្សាពាណិជ្ជកម្មរវាង Apple និងស្ថាប័នផ្តល់ប្រាក់កម្ចីដូចជា HDFC Bank និង ICICI Bank នៅតែបន្ត។ នៅទីផ្សារអន្តរជាតិ Apple ជាទូទៅកាត់ថ្លៃសេវា interchange fee (ជាប្រវត្តិសាស្ត្រប្រហែល 0.15% លើប្រតិបត្តិការឥណទាន) ពីធនាគារចេញប័ណ្ណ។ នៅប្រទេសឥណ្ឌា ជាកន្លែងដែលអត្រា chiết khấu អាជីវករ (MDR) និងប្រាក់ចំណេញលើប័ណ្ណស្ថិតនៅក្រោមសម្ពាធបទប្បញ្ញត្តិយ៉ាងខ្លាំង ការព្រមព្រៀងលើគំរូចែករំលែកកម្រៃសេវា និងកាលវិភាគនៃការតភ្ជាប់បច្ចេកវិទ្យាបានបង្កើតឱ្យមានភាពមិនចុះសម្រុងគ្នា។
ទោះបីជាមានភាពរាំងស្ទះជាមួយស្ថាប័នផ្តល់ប្រាក់កម្ចីផ្សេងទៀតក៏ដោយ Apple បានបង្ហាញសុទិដ្ឋិនិយមចំពោះការដាក់ឱ្យដំណើរការនេះ។ លោកស្រី Jennifer Bailey អនុប្រធានផ្នែក Apple Pay និង Apple Wallet របស់ Apple បានមានប្រសាសន៍ថា៖ «Apple Pay ធ្វើឱ្យការទូទាត់ប្រចាំថ្ងៃជាមួយប័ណ្ណមានភាពងាយស្រួល សុវត្ថិភាព និងឯកជនភាព ចាប់ពីការប៉ះដើម្បីទូទាត់នៅក្នុងហាងដោយមិនចាំបាច់ប្រើកម្មវិធីបន្ថែម លេខ PIN ឬ OTP រហូតដល់ការទូទាត់តាមអ៊ីនធឺណិតដោយមិនចាំបាច់វាយបញ្ចូលព័ត៌មានទូទាត់ដដែលៗ»។
ក្រុមហ៊ុនដំណើរការទូទាត់របស់អាជីវករក៏បានស្វាគមន៍ចំពោះភាពងាយស្រួលនេះផងដែរ។ លោក Nikhil Mehta ទេសាភិបាលជាន់ខ្ពស់នៅ PayU បានមានប្រសាសន៍ថា៖ «PayU មានមោទនភាពក្នុងការនាំយក Apple Pay ទៅកាន់អាជីវករឥណ្ឌារាប់សែននាក់ ដោយបើកទំព័រយុគសម័យថ្មីនៃដំណោះស្រាយផ្ទៀងផ្ទាត់ប្រកបដោយសុវត្ថិភាព និងរលូនសម្រាប់ការទូទាត់ឌីជីថល» ដោយកត់សម្គាល់ថាការលុបចោលការបំពេញទម្រង់ដោយផ្ទាល់ដៃជួយបង្កើនអត្រាជោគជ័យនៃការទូទាត់លើ e-commerce យ៉ាងខ្លាំង។
អត្ថន័យសម្រាប់អ្នកប្រើប្រាស់ iPhone នៅឥណ្ឌា
 រូបថត៖ smartprix.com (ប្រភព)
សម្រាប់អ្នកប្រើប្រាស់ឥណ្ឌាដែលកាន់ប័ណ្ណឥណទាន Axis Bank ដែលមានសិទ្ធិ Apple Pay ផ្តល់នូវភាពប្រសើរឡើងយ៉ាងខ្លាំងសម្រាប់ជីវភាពប្រចាំថ្ងៃក្នុងការចំណាយលើការលក់រាយ និងតាមអ៊ីនធឺណិត៖
- ការដំឡើងប័ណ្ណ៖ អ្នកប្រើប្រាស់អាចបន្ថែមប័ណ្ណ Axis Bank ដោយផ្ទាល់នៅក្នុង Apple Wallet ដោយចុចលើរូបសញ្ញា "+" ស្កេន ឬវាយបញ្ចូលព័ត៌មានលម្អិតនៃប័ណ្ណ និងផ្ទៀងផ្ទាត់តាមរយៈកម្មវិធីធនាគារចល័ត Axis Bank។
- ការទិញទំនិញក្នុងហាង៖ នៅពេលទូទាត់នៅបញ្ជរដែលមិនបាច់ប៉ះ អ្នកប្រើប្រាស់ចុចប៊ូតុងចំហៀងទ្វេដងលើ iPhone ឬ Apple Watch សម្លឹងមើល Face ID (ឬដាក់ម្រាមដៃលើ Touch ID) ហើយដាក់ឧបករណ៍ក្បែរម៉ាស៊ីនទូទាត់។ ប្រតិបត្តិការនឹងបញ្ចប់ភ្លាមៗដោយមិនចាំបាច់មាន SMS OTP ឬវាយបញ្ចូលលេខ PIN គណនីនៅលើម៉ាស៊ីននោះទេ។
- ការចំណាយលើអ៊ីនធឺណិត៖ នៅលើគេហទំព័រ និងកម្មវិធីដែលចូលរួមក្នុង Safari ការចុចលើប៊ូតុង "Buy with Apple Pay" នឹងបំពេញព័ត៌មានលម្អិតអំពីការដឹកជញ្ជូន និងទំនាក់ទំនងដោយស្វ័យប្រវត្តិ ដោយមិនចាំបាច់វាយបញ្ចូលទិន្នន័យដដែលៗឡើយ។
ទោះជាយ៉ាងណា អ្នកប្រើប្រាស់ត្រូវយល់ពីដែនកំណត់នៃការដាក់ដំណើរការនេះ។ ប័ណ្ណឥណពន្ធមិនអាចចុះឈ្មោះបានទេ ប័ណ្ណដែលចេញដោយស្ថាប័នផ្សេងទៀតនឹងមិនអាចបញ្ចូលបានឡើយ ហើយអ្នកប្រើប្រាស់មិនអាចស្កេនកូដ UPI QR ស្តង់ដាររបស់អាជីវករដែលដាក់បង្ហាញនៅលើបញ្ជរហាងបានទេ។ សម្រាប់ការចំណាយប្រចាំថ្ងៃតិចតួចនៅតាមហាងក្នុងស្រុក អ្នកប្រើប្រាស់ iPhone នៅឥណ្ឌានៅតែត្រូវរក្សាទុកកម្មវិធី PhonePe, Google Pay ឬ Paytm ដដែល។
ជំហានបន្ទាប់៖ ការពង្រីកធនាគារ, RuPay និងផ្នែកទន់នាពេលអនាគត
ការដាក់ឱ្យដំណើរការបច្ចុប្បន្នរបស់ Apple គឺស្របតាមយុទ្ធសាស្ត្រកន្លងមករបស់ខ្លួននៅក្នុងទីផ្សារកំពុងរីកចម្រើន៖ ចាប់ផ្តើមជាមួយដៃគូដំបូងដែលមានភាពរហ័សរហួន បង្ហាញពីបរិមាណប្រតិបត្តិការ និងប្រើប្រាស់តម្រូវការអតិថិជនដើម្បីទាក់ទាញស្ថាប័នប្រកួតប្រជែង។
សំណួរបន្ទាន់ដែល Apple ត្រូវប្រឈមមុខ គឺថាតើខ្លួនអាចបញ្ចប់កិច្ចព្រមព្រៀងពាណិជ្ជកម្មជាមួយ HDFC Bank, ICICI Bank និង SBI Card នៅក្នុងប៉ុន្មានខែខាងមុខនេះបានដែរឬទេ។ បើគ្មានធនាគារទាំងនេះទេ Apple Pay នឹងនៅតែមិនអាចទៅដល់អតិថិជនប្រហែលបីភាគបួននៃមូលដ្ឋានអ្នកប្រើប្រាស់ប័ណ្ណឥណទានរបស់ប្រទេសឥណ្ឌាឡើយ។
ក្រៅពីភាពជាដៃគូជាមួយធនាគារ អ្នកតាមដានឧស្សាហកម្មនឹងរង់ចាំមើលថាតើ Apple នឹងធ្វើសម្បទានលើស្ថាបត្យកម្មដែលផ្តោតលើប័ណ្ណជាសកលរបស់ខ្លួន ដើម្បីទទួលយកហេដ្ឋារចនាសម្ព័ន្ធក្នុងស្រុកដែរឬទេ។ ការបើកឱ្យដំណើរការ tokenization សម្រាប់ប័ណ្ណឥណទាន RuPay គឺជាគោលដៅប្រតិបត្តិការបន្ទាប់យ៉ាងជាក់ស្តែង។ ថាតើ Apple នឹងបង្កើតការគាំទ្រការទូទាត់ UPI ដើមនៅក្នុង Apple Wallet ឬបើកអង់តែន NFC របស់ iPhone សម្រាប់កម្មវិធី UPI ភាគីទីបីក្រោមសម្ពាធបទប្បញ្ញត្តិសកលដែរឬទេ នោះនៅតែជាសំណួរគន្លឹះសម្រាប់ការពង្រីកវិសាលភាពរយៈពេលវែងរបស់ប្រព័ន្ធនេះនៅក្នុងប្រទេសឥណ្ឌា។
សំណួរដែលសួរញឹកញាប់
តើប័ណ្ណណាខ្លះដែលដំណើរការជាមួយ Apple Pay នៅឥណ្ឌានាពេលនេះ? នៅពេលដាក់ឱ្យដំណើរការ Apple Pay គាំទ្រផ្តាច់មុខលើប័ណ្ណឥណទាន Visa និង Mastercard ដែលចេញដោយ Axis Bank ប៉ុណ្ណោះ។ ប័ណ្ណឥណពន្ធ ប័ណ្ណសាជីវកម្ម និងប័ណ្ណដែលចេញដោយធនាគារផ្សេងទៀតមិនទាន់ត្រូវបានគាំទ្រនៅឡើយទេ។
តើ Apple Pay គាំទ្រ UPI ឬការស្កេនកូដ QR ដែរឬទេ? ទេ Apple Pay មិនភ្ជាប់ជាមួយ Unified Payments Interface (UPI) ឬស្កេនកូដ UPI QR ទេ។ វាជាសេវាកម្ម tokenization លើប័ណ្ណសុទ្ធសាធ ដែលដំណើរការជាមួយម៉ាស៊ីនប៉ះទូទាត់ NFC និងការទូទាត់អនឡាញដែលគាំទ្រ។
តើខ្ញុំត្រូវបញ្ចូលលេខ OTP ឬលេខសម្ងាត់ ATM PIN ពេលទូទាត់ជាមួយ Apple Pay នៅឥណ្ឌាដែរឬទេ? ទេ Apple Pay រំលងការប្រើប្រាស់ SMS OTP និងលេខ PIN លើម៉ាស៊ីនទូទាត់បែបប្រពៃណី។ ការផ្ទៀងផ្ទាត់ត្រូវបានគ្រប់គ្រងដោយផ្ទាល់នៅលើឧបករណ៍ Apple របស់អ្នកដោយប្រើ Face ID, Touch ID ឬលេខកូដសម្ងាត់ឧបករណ៍។
តើនៅពេលណាដែលធនាគារដូចជា HDFC, ICICI និង SBI នឹងគាំទ្រ Apple Pay? Apple បានជជែកពិភាក្សាជាបន្តបន្ទាប់ជាមួយស្ថាប័នចេញប័ណ្ណធំៗរួមមាន HDFC Bank និង ICICI Bank ប៉ុន្តែកិច្ចព្រមព្រៀងពាណិជ្ជកម្មមិនទាន់ត្រូវបានបញ្ចប់នៅឡើយទេ។ ភាពជាដៃគូធនាគារបន្ថែមត្រូវបានគេរំពឹងថានឹងដាក់ឱ្យដំណើរការជាបណ្តើរៗក្នុងដំណាក់កាលបន្តបន្ទាប់។
តើឧបករណ៍ Apple ណាខ្លះដែលត្រូវគ្នាជាមួយសេវាកម្មនេះ? Apple Pay តម្រូវឱ្យមាន iPhone XR ឬថ្មីជាងនេះដែលដំណើរការ iOS 18 ឬថ្មីជាងនេះ ឬ Apple Watch Series 6 ឬថ្មីជាងនេះដែលដំណើរការ watchOS 11 ឬថ្មីជាងនេះ។ វាក៏ត្រូវបានគាំទ្រនៅលើ iPad ជំនាន់ទំនើបផងដែរ ខណៈការគាំទ្រ Mac Safari ត្រូវបានគ្រោងទុកសម្រាប់ការអាប់ដេតនាពេលអនាគត។