在历经十余年的等待后,Apple 正式在印度推出了 Apple Pay,将旗下的免接触支付与数字钱包平台带到了这个全球人口最多的国家。此次上线标志着 Apple 旗下服务(Apple Services)在南亚地区的重大扩张,兼容的 iPhone、Apple Watch 和 iPad 用户可直接使用 Face ID 和 Touch ID 完成触碰支付与线上交易验证,无需再手动输入银行卡信息或短信动态验证码(OTP)。
然而,本次上线也伴随着诸多限制。Apple 目前仅独家合作了一家银行伙伴——Axis Bank,且初期仅支持 Visa 和 Mastercard 网络的信用卡交易。此外,Apple Pay 目前尚未接入印度占据主导地位的统一支付接口(UPI)及本土 RuPay 支付网络,而该国多家规模最大的发卡机构目前仍处于观望状态。
推出:Apple Pay 携手 Axis Bank 正式上线
该服务于 2026 年 9 月 30 日星期三在全印度正式上线,使印度成为最后获得原生 Apple 钱包支付功能的主要智能手机市场之一。作为印度第三大私营借贷机构和第四大信用卡发卡行,Axis Bank 成为了 Apple 的独家首发合作伙伴。
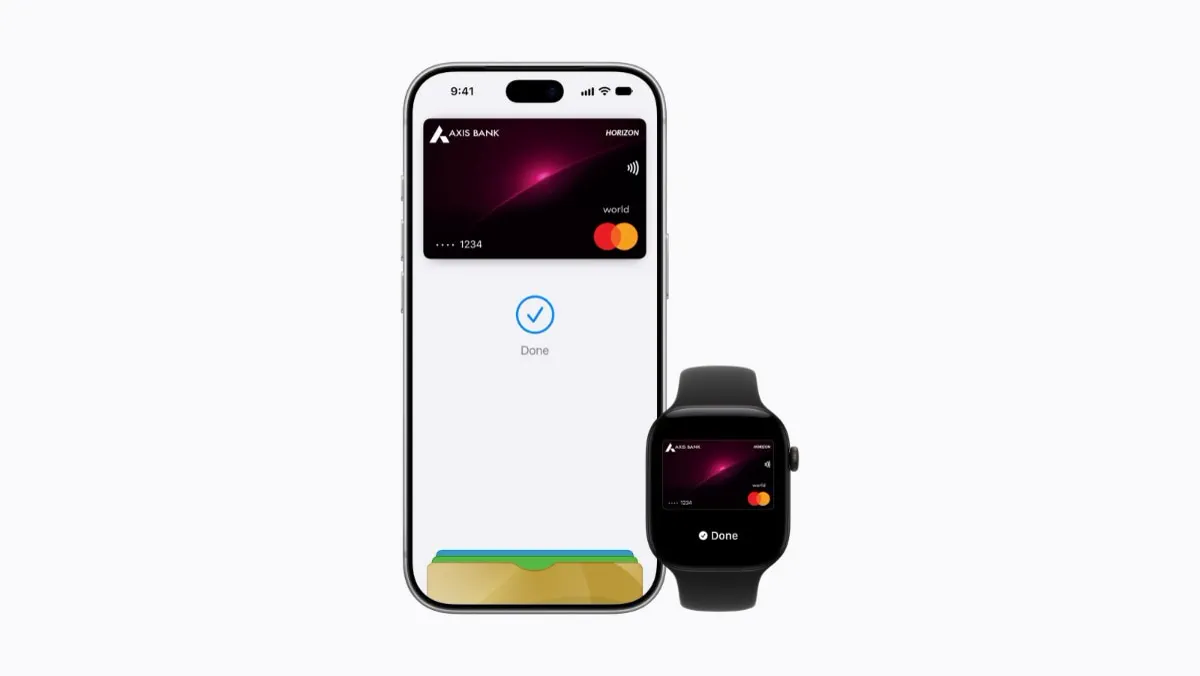
上线之初,持有基于 Visa 或 Mastercard 渠道发行的 Axis Bank 信用卡的客户,可直接将卡片添加到受支持 iPhone 和 Apple Watch 上的 Apple 钱包 App 中。绑定完成后,用户可在任何配备 NFC 终端的商户完成免接触式零售点(PoS)线下付款。与印度传统国内刷卡支付通常需要物理密码或短信一次性动态密码(OTP)认证不同,Apple Pay 依赖 Face ID、Touch ID 或设备密码进行设备端生物识别验证来核准交易。
为推动商户普及,Apple 已与 Pine Labs、Razorpay、PayU、Paytm、Cashfree、JusPay、Mswipe 和 Worldline 等印度主要支付聚合服务商及终端提供商达成合作。上线首日,全印范围内包括 Zomato、Blinkit、Tata 1mg、Croma、Chaayos、Ixigo、Comet、Le15 Patisserie、Interflora、Reliance 零售门店,以及 Apple 在孟买和德里的直营零售店等多个数字与零售品牌,均已支持 Apple Pay 的 App 内及店内结账。
观看:Apple Pay 即将进入由 UPI 主导的印度支付市场 | 运作机制揭秘 | FP Explains

视频:YouTube 上的 Firstpost
设备兼容性、功能与上线限制
 照片:indiatoday.in (来源)
Apple Pay 在印度的运作方式与在其他国际市场完全一致,即在设备专用的硬件安全元件(Secure Element)内对实体卡凭据进行代币化(Tokenization)处理。每笔交易均使用加密且专属于特定设备的“设备账号”(Device Account Number)及动态安全码完成,既不会将主账号(PAN)存储在 Apple 服务器上,也不会共享给商户。
- 生物识别验证: 使用 Face ID 或 Touch ID 替代基于短信的双重验证和支付密码。
- NFC 触碰即付: 适用于实体零售店内标准的免接触式 PoS 终端机。
- 网页与 App 结账: 深度整合进 Safari 浏览器与移动 App,免去重复手动填写收货与账单地址的麻烦。
- 权益延续: Axis Bank 持卡人仍可保留绑定账户现有的奖励积分、返现以及消费保障等相关权益。
- 硬件生态系统: 即日起可在 iPhone、Apple Watch 和 iPad 上使用,Mac 网页结账功能计划在后续更新中推出。
| 类别 | 首发支持 | 首发不支持 |
|---|---|---|
| 发卡银行 | Axis Bank | HDFC Bank、ICICI Bank、SBI Card、Kotak Mahindra |
| 卡片类型 | Axis Bank 信用卡 | 借记卡、预付卡、企业卡 |
| 卡组织网络 | Visa、Mastercard | RuPay、American Express、Diners Club |
| 支付通道 | NFC 免接触支付、App 内支付、Safari 网页支付 | 统一支付接口(UPI)、二维码扫描 |
| 适用设备 | iPhone XR 或更新机型(iOS 18+)、Apple Watch Series 6 或更新机型(watchOS 11+)、配备 Touch ID/Face ID 的 iPad | Mac 电脑(后续更新支持) |
背景:历时十余载的印度入局之路
Apple Pay 最初于 2014 年 9 月在美国面世。在随后的 12 年间,Apple 将该服务扩展至全球 90 多个国家和地区,吸引了超过 11,000 家银行与网络合作伙伴加入。然而,印度此前一直是 Apple 全球版图上引人注目的空白区。
长期的推迟源于当地严苛的金融监管、基础设施要求以及印度金融科技独特的商业环境。印度储备银行(RBI)曾出台严格的数据本地化指令,要求所有支付数据必须专门存储在印度境内的服务器上。此外,印度的支付法规历来对国内银行卡交易强制推行明确的双重验证(AFA),这使 Apple 主打零摩擦、纯生物识别验证的结账模式难以推进。
过去几年间,印度储备银行引入了标准化的代币化框架,允许金融机构在移动设备上对银行卡数据进行代币化,且不违背数据本地化规则。同时,Apple 在印度的商业版图也迎来了爆发式增长。得益于本地制造规模扩大、旗舰零售店设立以及 iPhone 在城市消费群体中的强劲普及,Apple 在印度智能手机市场的份额从 2022 年的 4% 攀升至 2026 年的约 8%。这一不断扩大的硬件保有量形成了关键规模,为印度金融机构分摊技术集成成本提供了充足依据。
UPI 障碍:Apple Pay 遭遇印度本土支付巨头
 照片:indiatimes.com (来源)
Apple Pay 所进入的市场环境与任何西方市场截然不同。在印度,实体塑料卡交易仅占数字商业的一小部分。整个支付生态几乎完全由印度国家支付公司(NPCI)管理的官方统一支付接口(UPI)所主导。
UPI 占据了印度数字支付总交易量约 84% 的份额,覆盖超过 750 家联网银行,单月处理交易量超 245 亿笔,交易总额接近 30 万亿卢比($360 billion)。从街头摊贩到大额消费,印度消费者与商户均依赖 UPI,其中主要由 PhonePe、Google Pay 和 Paytm 等第三方应用提供服务支持。
Google Pay 和 Samsung Wallet 多年前就通过引入直接绑定 UPI 银行账户与扫码支付功能适应了印度市场,并同时保留了代币化卡片存储能力。相比之下,Apple Pay 上线时严格定位为封闭式的银行卡代币化工具。它无法扫描无处不在的 Bharat 二维码,无法在活期账户之间直接转账,也无法处理个人间(P2P)转账。尽管 NPCI 已经面向免接触 NFC 终端推出了“UPI Tap & Pay”功能,但 Apple 在首发阶段避开 UPI 的决策,使其受众群体被局限在正规零售店 PoS 终端机前刷卡消费的高收入持卡人圈层。
行业反响:为何其他大型银行仍持观望态度
尽管 Axis Bank 迅速行动锁定了首发合作伙伴地位,但包括 HDFC Bank、SBI Card 和 ICICI Bank 在内的印度顶尖信用卡发卡行均尚未接入 Apple Pay。截至 2026 年 8 月,Axis Bank 拥有约 1630 万张流通中的有效信用卡,占全印 1.24 亿张信用卡总流通量的约 13%。而另外三家规模更大的竞争发卡行拥有的卡片总量则更为庞大。
有消息透露,Apple 与 HDFC Bank 及 ICICI Bank 等机构之间的商业谈判仍在进行之中。在国际市场上,Apple 通常会向发卡行收取交易手续费分成(信用卡交易历来约为 0.15%)。而在印度,商户结算费率(MDR)与信用卡利润空间正面临沉重的监管压力,就收益分成模式与技术整合周期达成共识因此产生了阻力。
尽管与其他银行处于僵持状态,Apple 仍对此次上线表达了乐观态度。Apple Pay 与 Apple 钱包副总裁 Jennifer Bailey 表示:“Apple Pay 让日常刷卡支付变得轻松、安全且注重隐私——从在店内免用其他应用、免输密码或动态验证码直接轻触付款,到在线上结账无需反复输入支付信息。”
商户支付服务商同样对这种无摩擦结账方式表示欢迎。PayU 高级副总裁 Nikhil Mehta 表示:“PayU 非常自豪能将 Apple Pay 带给数十万印度商户,开启数字支付安全无缝身份验证解决方案的新时代。”他同时指出,移除手动表单填写环节将显著提升电子商务结账的完成率。
这对印度 iPhone 用户意味着什么
 照片:smartprix.com (来源)
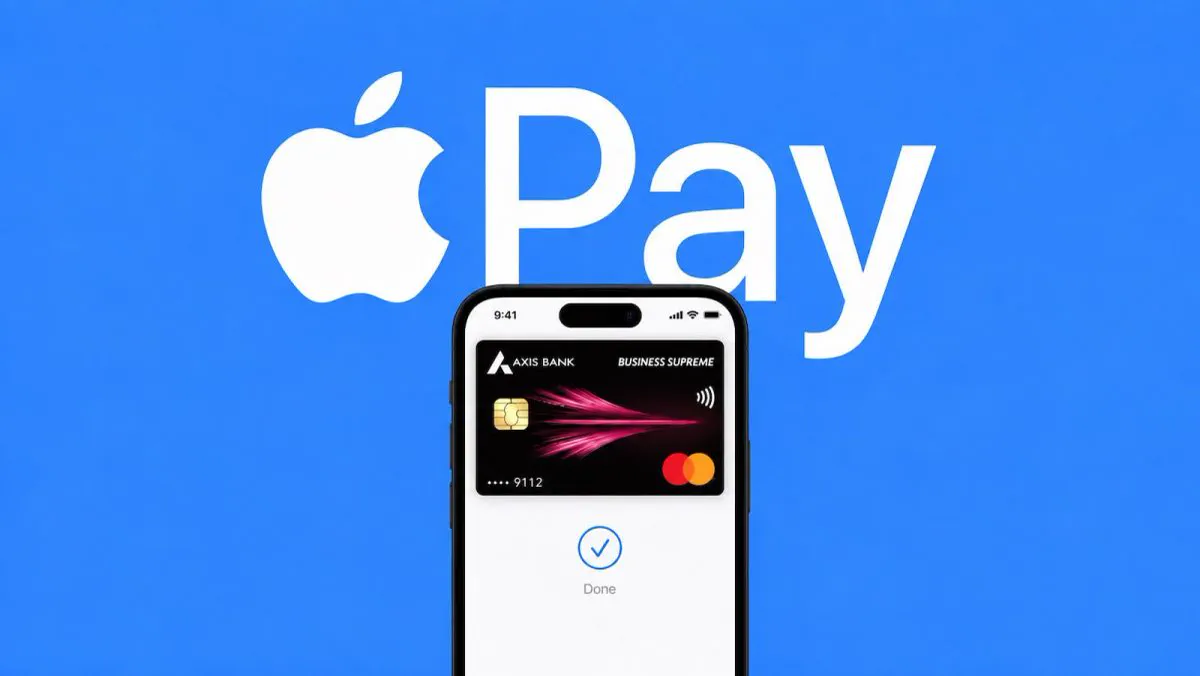
对于持有符合资格的 Axis Bank 信用卡的印度消费者而言,Apple Pay 为日常零售和网页消费体验带来了显著提升:
- 绑定卡片: 用户只需点击 Apple 钱包内的“+”图标,扫描或输入卡片信息,并通过 Axis Bank 手机银行应用完成身份验证,即可将卡片添加进钱包。
- 店内刷卡: 在免接触终端结账时,用户只需双击 iPhone 或 Apple Watch 的侧边按钮,目视 Face ID(或将手指轻按在 Touch ID 上),然后将设备靠近刷卡机即可。交易瞬间完成,无需等待短信动态验证码,也无需在商户终端机上按键输入卡密码。
- 线上消费: 在 Safari 中支持该功能的网站和应用上,点击“使用 Apple Pay 购买”按钮将自动填充收货与联系人信息,彻底告别繁琐的重复录入。
然而,用户也必须清楚本次上线的局限所在。借记卡无法绑定,其他银行发行的卡片添加会报错,用户也无法扫描商铺柜台上常见的商户 UPI 二维码。对于在本地小摊小店的日常小额消费,印度 iPhone 用户手机里仍需保留 PhonePe、Google Pay 或 Paytm。
未来展望:拓展银行、RuPay 与后续软件支持
Apple 目前的策略与其在新兴市场的历史打法如出一辙:先与一家敏捷的早期采用伙伴合作上线,展现交易规模,再利用客户需求倒逼竞争机构跟进。
Apple 当前面临的首要问题,是在未来几个月内能否与 HDFC Bank、ICICI Bank 和 SBI Card 敲定商业协议。若没有这些主要发卡行加入,印度近四分之三的信用卡用户群将依然无法使用 Apple Pay。
除了扩大银行合作伙伴网络,行业观察人士还将关注 Apple 是否最终会对其全球通用的“以卡为核心”的架构做出让步,转而接纳印度本土金融基建。支持 RuPay 信用卡代币化是下一个显而易见的阶段性目标。而 Apple 未来是否会在 Apple 钱包中原生集成 UPI 支付支持,抑或在全球监管压力下向第三方 UPI 应用开放 iPhone 的 NFC 天线接口,仍将是决定该平台在印度能否实现长期规模化扩张的根本命题。
常见问题解答
目前在印度哪些银行卡支持 Apple Pay? 上线初期,Apple Pay 仅支持由 Axis Bank 发行的 Visa 和 Mastercard 信用卡。借记卡、企业卡以及任何其他银行发行的卡片目前均不受支持。
Apple Pay 是否支持 UPI 或扫描二维码? 不支持,Apple Pay 尚未集成统一支付接口(UPI),也不支持扫描 UPI 二维码。它目前严格作为一项银行卡代币化服务运作,仅适用于 NFC 免接触刷卡终端及受支持的线上结账通道。
在印度使用 Apple Pay 付款时需要输入动态验证码(OTP)或 ATM 密码吗? 不需要,Apple Pay 绕过了传统的短信动态验证码和终端密码输入要求。验证过程直接在你的 Apple 设备上通过 Face ID、Touch ID 或设备锁屏密码完成。
HDFC、ICICI 和 SBI 等银行何时会支持 Apple Pay? Apple 已与包括 HDFC Bank 和 ICICI Bank 在内的主要发卡行展开了持续谈判,但商业协议尚未最终敲定。预计后续阶段将逐步公布更多合作银行。
哪些 Apple 设备兼容该服务? 使用 Apple Pay 需要运行 iOS 18 或更高版本的 iPhone XR 或更新机型,或者运行 watchOS 11 或更高版本的 Apple Watch Series 6 或更新机型。较新的 iPad 同样支持,Mac 上的 Safari 支付功能计划在后续更新中提供。